내 평생 카드 연체 한 번 안 하고, 신용카드 한도 대비 30%만 딱딱 쓰면서
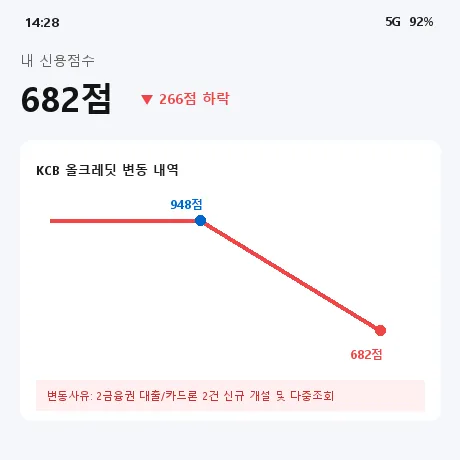
토스랑 카뱅에서 KCB 신용점수 948점, NICE 960점 찍어놓고 자부심 뿜뿜하던 금융 모범생이었음.
친구들이 신용 700점대 나와서 쩔쩔맬 때 "신용점수는 이렇게 관리하는 거야~" 하면서 훈수 두던 놈이었는데
지난주 화요일 오후에 희대의 개삽질을 저지름 ㅋㅋㅋㅋ
카드사 앱 들어갔는데 팝업창으로 "OO님을 위한 특별 한도 1,500만원! 연 14.8% 즉시 입금 가능" 이딴 게 뜨는 거임.
솔직히 돈 빌릴 생각 1도 없었음. 전세대출도 잘 갚고 있고 통장에 월급도 멀쩡히 들어오니까.
근데 그냥 사람이 순수한 호기심이란 게 있잖아?
"어? 내가 950점인데 진짜 1,500만원이 나오나? 금리는 얼마나 깎아주려나?" 하고 [한도 및 금리 확인하기] 버튼을 누름.
본인인증하래서 지문 찍었더니 다른 카드사에서도 "우리는 2,000만원 가능!" 하고 또 푸시가 옴 ㅋㅋㅋㅋ
거기서도 홀린 듯이 한도 조회를 한 번 더 눌렀음.
그리고 30분 뒤에 토스 알림이 띠링 울리길래 봤더니...
"신용점수가 266점 하락했습니다 (KCB 948점 -> 682점)" ㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋㅋ
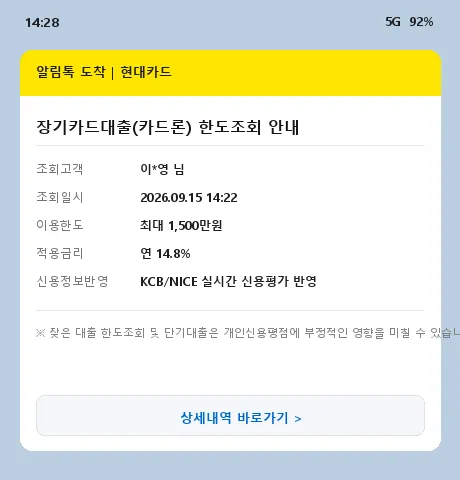
🤣 찐반응: 알림톡 내용: "장기카드대출 한도조회 완료... 잦은 대출 조회 및 단기 대출 시도는 신용평점에 치명적입니다" ㅋㅋㅋㅋㅋ 이걸 누르고 나서 알려주면 어떡하냐고 ㅠㅠ
진짜 눈을 의심하고 고객센터에 전화해서 "저 돈 1원도 안 빌렸고 그냥 단순 조회만 했는데요?? 왜 300점이 깎이나요?" 따졌더니
상담원이 차분한 목소리로 "고객님... 2금융권 카드론을 단시간에 복수로 한도 조회하시면 신용평가사 알고리즘에서 급전이 매우 필요한 고위험군 채무자로 자동 분류되어 점수가 급락합니다" 이 지랄 ㅋㅋㅋㅋㅋ
아니 돈을 빌린 것도 아니고 구경만 했는데 신용불량자 직전 7등급 언저리로 떨구는 게 법적으로 맞냐고 ㅋㅋㅋㅋㅋ
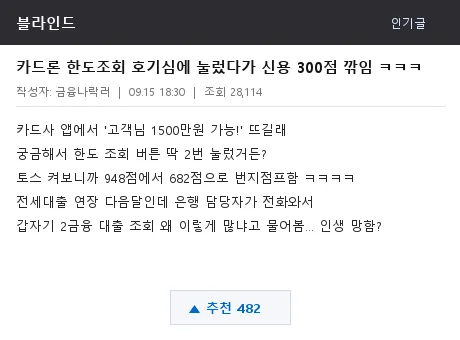
🤣 찐반응: 블라인드 은행원 댓글: "다음 달 전세대출 연장 심사인데 카드론 다중조회 떴으면 지점장 전결 심사 넘어가서 금리 1.5% 가산 붙을 수도 있습니다 ㅊㅋㅊㅋ" 💀
그 댓글 보고 진짜 그 자리에서 주저앉아서 대가리 쥐어뜯음.
다음 달에 버팀목 전세 연장해야 하는데 신용 680점 찍혀있으면 은행원이 날 얼마나 한심하게 보겠냐고 ㅠㅠ
여러분... 카드사 앱에서 "당신만을 위한 특별 한도" 이딴 거 절대 호기심으로도 클릭하지 마세요...
클릭 두 번에 5년 동안 쌓아 올린 신용 탑이 와르르 무너집니다... 지금 신용점수 올리기 팁 유튜브 정주행 중이다...